Leasing czy kredyt samochodowy: co bardziej się opłaca?
Jeśli zastanawiasz się nad zakupem nowego lub używanego samochodu, prawdopodobnie stoisz przed dylematem: leasing czy kredyt? Obie formy finansowania mają swoje zalety, ale wybór zależy od wielu czynników, takich jak to, czy kupujesz auto jako firma, czy osoba prywatna, oraz na czym zależy Ci najbardziej – na niskiej racie, czy na własności pojazdu. W tym artykule przeanalizujemy, co będzie dla Ciebie bardziej opłacalne, opierając się na praktycznym doświadczeniu w branży motoryzacyjnej.
Jak działa leasing samochodowy?
Leasing to forma finansowania, w której nie jesteś właścicielem pojazdu w trakcie trwania umowy, ale jedynie jego użytkownikiem. Właścicielem pozostaje firma leasingowa (finansujący). Ty, jako korzystający, płacisz co miesiąc raty za możliwość korzystania z auta. Po zakończeniu umowy masz prawo wykupić samochód za z góry ustaloną kwotę (tzw. kwotę wykupu). Z punktu widzenia przedsiębiorców, leasing jest często korzystniejszy podatkowo. Warto pamiętać, że wybór formy finansowania przypomina decyzję o tym, leasing czy zakup auta co się bardziej opłaca.
Zalety leasingu
Główne korzyści płynące z leasingu to:
- Niższe raty miesięczne: W leasingu operacyjnym płacisz głównie za utratę wartości pojazdu, a nie za całą jego wartość.
- Korzyści podatkowe: Dla firm, raty leasingowe (lub ich część, w zależności od wartości auta i rodzaju leasingu) stanowią koszty uzyskania przychodu.
- Mniej formalności: Procedury przyznania leasingu są zazwyczaj szybsze i mniej skomplikowane niż w przypadku kredytu bankowego.
- Elastyczność po zakończeniu umowy: Możesz wykupić auto, oddać je i wziąć nowe, lub przedłużyć umowę.
Wady leasingu
Leasing ma również swoje minusy. Przede wszystkim, nie jesteś właścicielem pojazdu, co oznacza, że musisz przestrzegać warunków umowy, takich jak limit kilometrów czy obowiązek serwisowania w ASO. Jeśli przekroczysz limit, będziesz musiał dopłacić. Dodatkowo, jeśli auto ulegnie szkodzie całkowitej (np. zostanie skradzione lub zniszczone), umowa leasingowa wygasa, a Ty musisz spłacić pozostałe raty z odszkodowania z polisy AC/GAP. Dlatego tak ważne jest, aby wiedzieć, jak zaoszczędzić na ubezpieczeniu OC i AC, wybierając odpowiedni pakiet.
Kredyt samochodowy – dla kogo to dobre rozwiązanie?
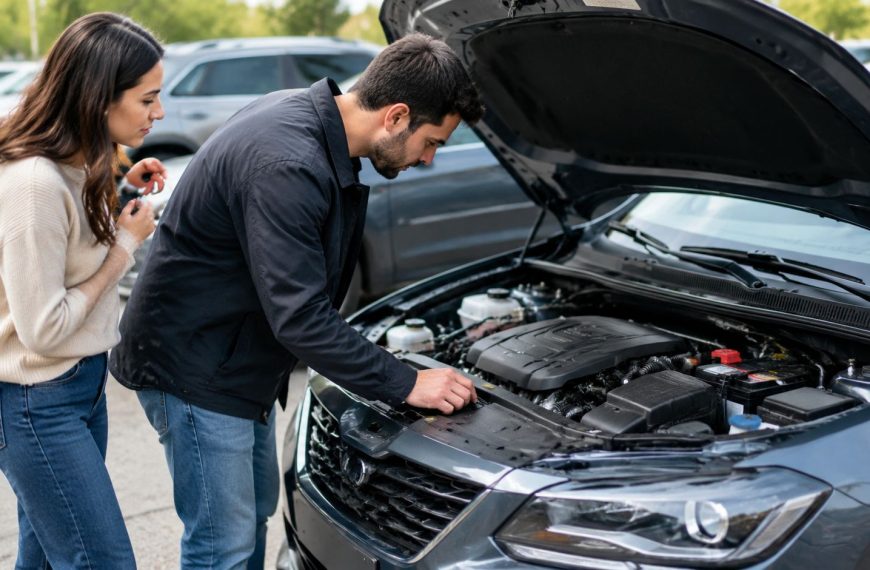
Kredyt samochodowy to klasyczna forma finansowania, w której pożyczasz pieniądze od banku na zakup konkretnego pojazdu. Od momentu zakupu jesteś właścicielem auta, a bank ustanawia na nim zabezpieczenie (np. przewłaszczenie na zabezpieczenie lub zastaw rejestrowy). Po spłaceniu ostatniej raty, zabezpieczenie zostaje zdjęte, a auto jest w 100% Twoje. Zanim jednak zdecydujesz się na kredyt na używane auto, warto sprawdzić, jak sprawdzić stan techniczny auta przed zakupem, aby uniknąć niespodziewanych wydatków.
Zalety kredytu
Dlaczego warto rozważyć kredyt?
- Jesteś właścicielem od początku: Auto jest Twoje, co daje Ci swobodę w decydowaniu o jego losie (np. możesz je sprzedać w dowolnym momencie, po spłaceniu kredytu).
- Brak limitu kilometrów: Możesz jeździć tyle, ile chcesz, bez obaw o dopłaty na koniec umowy.
- Dłuższy okres kredytowania: Kredyty samochodowe można rozłożyć nawet na 8-10 lat, co pozwala na znaczne obniżenie miesięcznej raty.
Wady kredytu
Niestety, kredyt ma też swoje wady. Procedura jest bardziej skomplikowana, a banki dokładnie badają Twoją zdolność kredytową. Raty są zazwyczaj wyższe niż w leasingu, ponieważ spłacasz całą wartość samochodu. Dodatkowo, dla firm, korzyści podatkowe są mniejsze – w koszty można wrzucić jedynie odsetki od kredytu oraz odpisy amortyzacyjne. Jeśli kupujesz auto używane na kredyt, upewnij się, że wiesz, jak sprawdzić historię używanego auta przed zakupem.
Koszty całkowite – co wypada lepiej?
Kiedy porównujemy koszty całkowite leasingu i kredytu, musimy wziąć pod uwagę wiele zmiennych. W leasingu, jeśli zdecydujesz się na wykup auta po zakończeniu umowy, całkowity koszt może być zbliżony do kredytu. Jednak jeśli nie planujesz wykupu, a jedynie chcesz użytkować auto przez 3-4 lata i wymienić je na nowe, leasing (szczególnie wynajem długoterminowy, będący odmianą leasingu) okaże się tańszy w ujęciu miesięcznym. Z kolei kredyt jest bardziej opłacalny dla osób, które planują jeździć jednym samochodem przez długi czas, np. 7-10 lat.
Warto również pamiętać o ukrytych kosztach. W leasingu mogą pojawić się opłaty za rejestrację pojazdu, obsługę mandatów czy zmiany w umowie (tzw. Tabela Opłat i Prowizji). Z kolei w kredycie musisz liczyć się z prowizją za udzielenie pożyczki. Jeśli zastanawiasz się nad wyborem finansowania, warto przeczytać więcej na temat tego, leasing czy kredyt na samochód co bardziej się opłaca.
Podsumowanie: Co wybrać?
Ostateczna decyzja między leasingiem a kredytem zależy od Twoich indywidualnych potrzeb i sytuacji finansowej. Jeśli jesteś przedsiębiorcą, zależy Ci na optymalizacji podatkowej, niskiej racie i częstej wymianie aut na nowe – leasing będzie dla Ciebie idealnym rozwiązaniem. Z kolei, jeśli jesteś osobą prywatną, zależy Ci na własności pojazdu, nie chcesz być ograniczony limitami kilometrów i planujesz użytkować samochód przez wiele lat – kredyt samochodowy okaże się lepszym wyborem.
Niezależnie od tego, na co się zdecydujesz, zawsze dokładnie analizuj oferty różnych instytucji finansowych, czytaj umowy i zwracaj uwagę na całkowity koszt finansowania (RRSO w przypadku kredytu). Pamiętaj, że zakup samochodu to poważna decyzja finansowa, która wpłynie na Twój budżet przez kilka najbliższych lat.